Thị trường thép Việt Nam 7 tháng đầu năm 2026: Tăng trưởng bứt phá
Ngành thép Việt Nam đang chuyển từ giai đoạn mở rộng năng lực sản xuất sang giai đoạn tối ưu hóa chuỗi giá trị: tăng trưởng thép thô tạo nền tảng quy mô, thép tấm cuộn cán nóng (HRC) trở thành động lực tăng trưởng mới, trong khi thép xây dựng tiếp tục dẫn dắt nhu cầu nội địa.
Sản xuất thép thô của Việt Nam đạt 17,92 triệu tấn, tăng 28% cao hơn mức tăng trưởng chung ngành công nghiệp chế biến chế tạo ~12% và mức tăng trưởng toàn ngành công nghiệp ~11,4%. Có thể nhận thấy, tăng trưởng sản xuất thép thô cao vừa phản ánh sự mở rộng mạnh mẽ về quy mô sản xuất, vừa cho thấy ngành thép Việt Nam hướng tới sự đầu tư đồng bộ, khép kín hiện đại, từ khâu sản xuất thượng nguồn đến hạ nguồn, năng lực tự chủ ngày càng cao của ngành thép Việt Nam trong chuỗi cung ứng công nghiệp toàn cầu. Theo Hiệp hội Thép thế giới (WSA), Việt Nam đạt khoảng 15,2 triệu tấn thép thô trong 6 tháng đầu năm 2026, tăng 26,9%, tiếp tục nằm trong nhóm Top 10 nhà sản xuất thép lớn nhất thế giới. Điểm đáng chú ý là tốc độ tăng của Việt Nam cao hơn đáng kể so với diễn biến chung của ngành thép toàn cầu.

(Nguồn: bản tin VSA tháng 8/2026)
(Nguồn: Bản tin VSA tháng 8/2026)
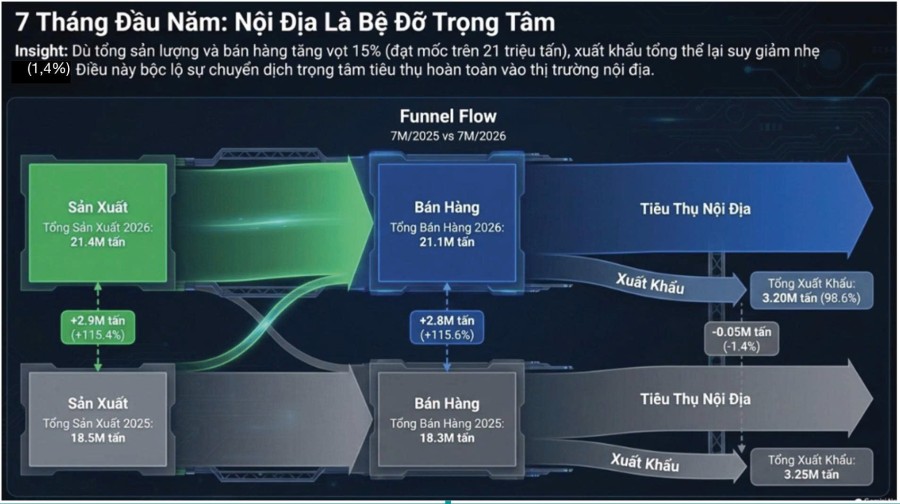
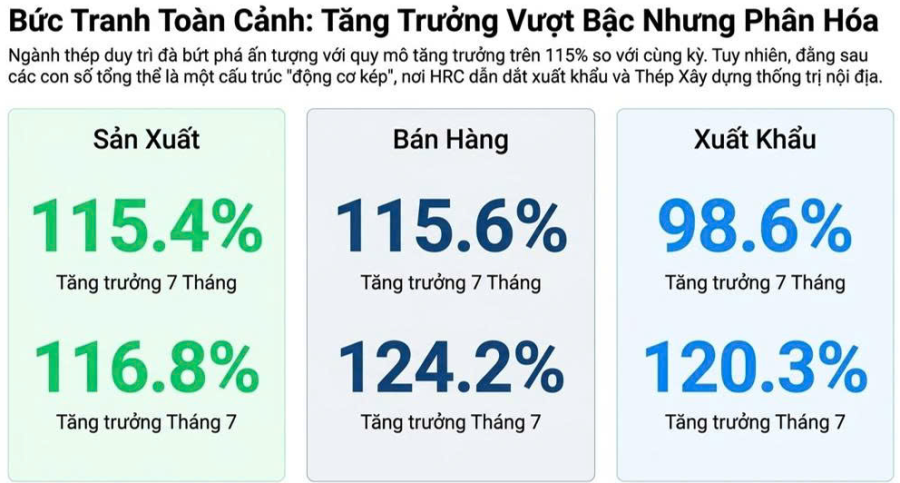
Sản xuất thép thành phẩm các loại đạt 21,4 triệu tấn, tăng 15,4% so với cùng kỳ năm 2025 (ghi nhận mức tăng ở tất cả các mặt hàng trừ tôn mạ giảm 13,5% và thép cán nguội giảm 10,2%);

– Bán hàng thép thành phẩm đạt 21,186 triệu tấn, tăng 15,6% so với cùng kỳ năm ngoái (ghi nhận mức tăng ở tất cả các mặt hàng trừ thép cán nguội giảm 1,6% và tôn mạ giảm 9,0%);
Xuất nhập khẩu: Trong 7 tháng đầu năm 2026 Việt Nam ước nhập khẩu ~ 9 triệu tấn, trị giá hơn 6,68 tỷ USD, tăng 4,0% về lượng và tăng 7,5% về giá trị so với cùng kỳ 2025. Xuất khẩu thép thành phẩm các loại ước đạt 6,69 triệu tấn, tăng 4,2% so với cùng kỳ năm trước; Giá trị xuất khẩu ước đạt 4,54 tỷ USD, tăng 7,4% so với cùng kỳ năm 2025 (VSA tổng hợp số liệu XNK thép 7 tháng 2026 theo số liệu XNK VITIC).
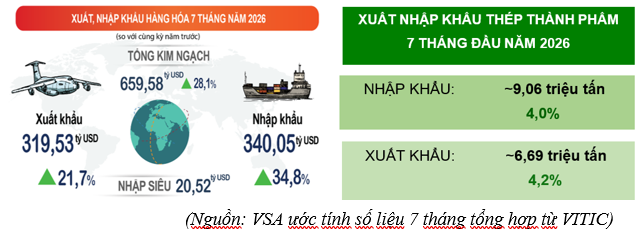
7 tháng đầu năm 2026, tổng kim ngạch xuất nhập khẩu thép của Việt Nam ước đạt 11,2 tỷ đô la Mỹ, ~2% tổng kim ngạch xuất nhập khẩu của Việt Nam; Thâm hụt cán cân thương mại (Nhập khẩu – Xuất khẩu) thép của Việt Nam về sản lượng khoảng 2,35 triệu tấn, với giá trị 2,13 tỷ USD, tương ứng 11% trong tổng thặng dư thương mại Việt Nam. Thị trường xuất khẩu chủ yếu của Việt Nam là: khu vực ASEAN (31,33%), khu vực EU (17,5%), Hoa Kỳ (13,64%), Brazil (8,14%) và Ấn Độ (6,18%), và các thị trường khác.
Trên cơ sở phân tích số liệu ngành thép 7 tháng đầu năm 2026, VSA nhận định thị trường nửa cuối năm 2026 cần tập trung vào nội dung trong tâm
7 tháng đầu năm 2026, thị trường thép nhận tín hiệu tích cực từ nhu cầu tiêu thụ thép trong nước. Sản xuất – bán hàng thép thành phẩm các loại 7 tháng đầu năm 2026 các doanh nghiệp thành viên Hiệp hội đều tăng trưởng tích cực so với cùng kỳ 2025 Tuy nhiên, bên cạnh mặt hàng tăng trưởng tốt như thép xây dựng, thép cán nóng phục vụ nhu cầu trong nước thì tôn mạ và thép cán nguội có mức tăng trưởng âm cả sản xuất và bán hàng. Mặc dù đang nhập siêu, nhưng tăng trưởng của xuất khẩu thép các loại là 4,2% cao hơn mức tăng trưởng của thép nhập khẩu là tín hiệu tích cực.
Trong thời gian tới, ngành thép Việt Nam tiếp tục đối mặt với các thách thức: Dư thừa công suất toàn cầu kéo theo chủ nghĩa bảo hộ nội địa tại các thị trường xuất khẩu thép; Áp lực giảm phát thải khí nhà kính phù hợp với cam kết của Chính phủ tại COP26, cơ chế các-bon xuyên biên giới bắt đầu có hiệu lực tại EU (CBAM) và dần trở lên phổ biến; Phụ thuộc vào nguồn nguyên nhiên liệu thô nhập khẩu (quặng sắt, thép phế và than mỡ, v.v).
Mặc dù đối mặt với nhiều khó khăn và thách thức, nhưng với nỗ lực để đạt mục tiêu tăng trưởng GDP hai con số của Chính phủ, ngành thép Việt Nam đang bước vào chu kỳ phục hồi tăng trưởng rõ rệt trong năm 2026.
(Nguồn: Bản tin VSA tháng 8/2026)
Xem thêm ...
- Đài Loan khởi xướng điều tra chống bán phá giá đối với thép không gỉ cán nguội nhập khẩu từ Việt Nam 16/09/2026
- Hội nghị rà soát các biện pháp thúc đẩy xuất khẩu, kiểm soát nhập siêu. 07/09/2026
- Thị trường thép trong nước 6 tháng đầu năm 2026: Tăng trưởng bứt phá 20/07/2026
- Hội thảo Kỹ thuật lưu động Đông Nam Á năm 2026 tại Khu liên hợp Thép Hoà Phát Hải Dương 15/07/2026
- Ngành thép Việt Nam duy trì đà tăng trưởng trong 5 tháng đầu năm 2026 12/06/2026